汽车冲压模具行业现状及发展前景简述
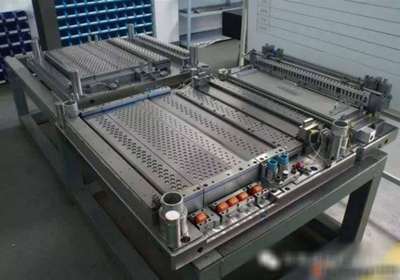
汽车冲压模具是汽车车身制造的核心工艺装备,直接决定车身覆盖件的成型质量、尺寸精度与生产效率。一辆普通乘用车约需要1000—1500套冲压模具,其中大型覆盖件模具(如车门、翼子板、发动机罩、侧围等)技术含量最高,价值量占比最大。随着汽车产业转型加速,冲压模具行业呈现出需求结构分化、技术升级加快、竞争格局重塑的鲜明特征。
一、行业现状
(一)市场规模稳步扩大,需求结构深度调整
中国是全球最大的汽车模具生产国和消费国,汽车冲压模具约占国内模具行业总产值的四分之一。传统燃油车产销量趋于饱和,但新能源汽车的快速渗透为行业带来增量空间。新能源汽车车身结构呈现一体化压铸、轻量化材料应用等新趋势,对冲压模具的精度、寿命和开发周期提出了更高要求,同时也催生了电池包壳体、电驱壳体等新兴冲压件模具需求。
(二)产业链配套日趋完善
上游方面,模具钢、硬质合金、数控加工设备等关键原材料和装备的国产化率持续提升,但高端模具钢和五轴联动加工中心仍部分依赖进口。中游模具制造企业数量众多,形成了以长三角、珠三角、环渤海及成渝地区为核心的产业集群。下游整车企业及Tier1零部件供应商是主要客户,模具采购模式正从整车厂自制向专业化外协转变。
(三)技术能力显著提升,但高端领域仍有差距
国内头部模具企业在高强钢热冲压模具、多工位级进模、铝合金覆盖件模具等领域已具备较强竞争力,部分企业进入合资品牌和新能源头部车企的全球供应链。数字化设计(CAD/CAE/CAM集成)、仿真分析、增材制造修复等技术应用日益普及。在超大尺寸精密模具、超高强度板成型回弹控制、模具寿命一致性等方面,与国际一流水平仍有差距,高端模具进口依存度依然较高。
(四)行业盈利承压,竞争分化加剧
受整车降价传导、原材料价格波动、人工成本上升等因素影响,中小模具企业利润空间被持续压缩。与此头部企业凭借技术积累、资金实力和客户资源加速扩张,行业集中度逐步提升。部分缺乏特色和技术壁垒的中小企业面临转型或退出压力。
二、发展前景
(一)新能源汽车持续拉动结构性需求
新能源汽车渗透率持续攀升,为冲压模具行业带来确定性增长点。一方面,新能源车企新车型开发节奏加快,模具迭代周期缩短;另一方面,轻量化需求推动铝合金、高强钢、镁合金等材料应用扩大,对应模具的技术附加值和单价有望提升。一体化压铸对部分冲压件形成替代,但车身覆盖件、结构件冲压需求仍将长期存在,模具企业需主动适应工艺路线变化。
(二)智能制造与数字化转型加速
模具行业正从传统制造向数字化、智能化方向演进。基于工业互联网的模具全生命周期管理、在线检测与自适应加工、虚拟调试等技术将逐步普及,有助于缩短模具开发周期、提升一次试模成功率。AI辅助设计与仿真、模具状态预测性维护等应用场景值得关注。
(三)出口市场与全球化配套空间广阔
中国模具企业凭借性价比和交付效率优势,出口规模持续增长,新兴市场及欧美部分中低端模具市场存在拓展空间。随着国内车企出海建厂,配套模具企业有望跟随客户实现海外布局,从单一产品出口向全球化服务能力升级。
(四)行业整合与专业化分工深化
未来行业将呈现“头部做大、细分做精”的格局。具备全流程服务能力的大型模具企业将通过并购整合扩大份额;专注特定车型部件、特定材料成型或模具维修再制造的中小企业,可在细分赛道建立差异化优势。模具标准件、模架、热处理等配套环节的专业化水平也将同步提升。
(五)政策环境与绿色发展要求
国家产业政策持续支持模具行业高质量发展,工业强基工程、首台(套)重大技术装备保险补偿等政策为高端模具研发提供支撑。绿色制造要求推动模具企业在材料利用率、能耗控制、模具再制造等方面加大投入,低碳模具将成为新的竞争维度。
汽车冲压模具行业正处于总量平稳、结构升级的关键阶段。新能源汽车渗透、轻量化材料应用、智能制造升级构成主要增长动力,但高端技术短板、盈利压力和替代工艺竞争仍是需要跨越的关口。企业需以技术深耕和数字化转型为抓手,在细分领域构筑核心能力,方能在行业变革中占据有利位置。
如若转载,请注明出处:http://www.hjinb.com/product/44.html
更新时间:2026-11-01 23:12:37